Insolvenz
Privatinsolvenz 2026: Ablauf, Dauer, Kosten und was Ihnen bleibt
Wenn die Schulden wachsen, Mahnungen sich häufen und Pfändungen den Alltag erschweren, scheint ein Ausweg oft kaum vorstellbar. Doch es gibt einen Weg zurück in die finanzielle Freiheit. Die Privatinsolvenz ist ein vom deutschen Gesetzgeber vorgegebenes Verfahren, um sich von seinen Schulden zu befreien und finanziell neu anzufangen. In diesem Artikel erfahren Sie alles Wichtige zur Privatinsolvenz, wer sie anmelden kann, wie das Verfahren abläuft, welche Kosten entstehen und was Ihnen zum Leben bleibt.
Das Wichtigste in Kürze
- Die Privatinsolvenz für Verbraucher (rechtlich: Verbraucherinsolvenzverfahren) ermöglicht es verschuldeten Personen, innerhalb von drei Jahren schuldenfrei zu werden.
- Bevor der Antrag gestellt werden kann, muss ein außergerichtlicher Einigungsversuch mit allen Gläubigern durchgeführt werden.
- Während des Insolvenzverfahrens erhalten Schuldner gesetzlichen Schutz vor Pfändung und Vollstreckung.
- Die Schufa löscht den Eintrag über die Restschuldbefreiung sechs Monate, nachdem die Restschuldbefreiung erteilt wurde.
Was ist eine Privatinsolvenz?
Die Privatinsolvenz ist ein gerichtliches Verfahren für überschuldete Menschen, um von ihren Schulden befreit zu werden. Dabei wird das pfändbare Vermögen (z. B. Sparguthaben oder ein wertvolles Auto) und das pfändbare Einkommen während des Verfahrens durch einen Verwalter oder Treuhänder einbehalten und an die Gläubiger verteilt. Im Gegenzug werden die Schulden am Ende durch die Restschuldbefreiung (§§ 286 ff. InsO) erlassen.
Ganz ohne weiteres wird den Schuldnern der Neuanfang nicht gewährleistet. Während der Privatinsolvenz müssen Sie bestimmte gesetzliche Pflichten erfüllen. Dazu gehören unter anderem, einer Erwerbstätigkeit nachzugehen, Änderungen Ihrer Lebens- und Arbeitssituation dem Insolvenzverwalter mitzuteilen und keine unangemessenen neuen Schulden aufzunehmen.
Das Verfahren soll Schuldnern die Chance auf einen wirtschaftlichen Neuanfang ermöglichen und gleichzeitig sicherstellen, dass ihre Gläubiger im Rahmen ihrer finanziellen Möglichkeiten fair behandelt werden.
„Privatinsolvenz“ ist ein im Gesetz nicht definierter Begriff. Er bezeichnet die Insolvenz eines Menschen, im Gegensatz zur Insolvenz von Gesellschaften wie einer GmbH. Umgangssprachlich wird im Zusammenhang mit dem Begriff „Privatinsolvenz“ oft nur das Verbraucherinsolvenzverfahren (§§ 304 ff. InsO) für Menschen ohne selbstständige Tätigkeit genannt. Jedoch fällt auch das Regelinsolvenzverfahren von Selbstständigen unter den Begriff „Privatinsolvenz“, wenn es natürliche Personen betrifft.
Dieser Artikel behandelt die Verbraucherinsolvenz, den häufigsten Fall der Privatinsolvenz. Mit „Privatinsolvenz“ ist im Folgenden stets die Verbraucherinsolvenz gemeint.
Informationen zur Privatinsolvenz für Selbstständige finden Sie in unserem Beitrag zur Insolvenz bei Selbstständigkeit.
Voraussetzungen: Wer kann Privatinsolvenz anmelden?
Eine Privatinsolvenz kann beantragen, wer zahlungsunfähig ist und keine selbstständige Tätigkeit ausübt. Eine Mindestschuldenhöhe gibt es nicht und auch ein Einkommen ist nicht erforderlich. Bevor der Insolvenzantrag gestellt werden kann, muss zudem ein außergerichtlicher Einigungsversuch durchgeführt werden.
- Zahlungsunfähigkeit oder drohende Zahlungsunfähigkeit: Sie können fällige Rechnungen nicht mehr bezahlen oder werden dazu voraussichtlich bald nicht mehr in der Lage sein (§§ 17, 18 InsO).
- Keine selbstständige Tätigkeit: Die Privatinsolvenz in Form der Verbraucherinsolvenz ist nicht möglich, wenn Sie selbstständig sind. Für Selbstständige ist die Regelinsolvenz vorgesehen. Ausnahmen gelten für ehemals Selbstständige.
- Lebensmittelpunkt in Deutschland: Die deutschen Insolvenzgerichte sind zuständig, wenn Sie Ihren Wohnsitz beziehungsweise Lebensmittelpunkt in Deutschland haben. Die Staatsangehörigkeit spielt keine Rolle.
- Keine Sperrfrist: Wurde Ihnen in den letzten elf Jahren bereits eine Restschuldbefreiung erteilt, ist ein erneuter Antrag auf Restschuldbefreiung unzulässig (§ 287a InsO). Wenn ein Insolvenzverfahren nach altem Recht durchlaufen wurde, dann beträgt die Frist 10 Jahre (Art. 103k Abs. 3 EGInsO). Da Restschuldbefreiungen nach neuem Recht in der Regel frühestens ab Herbst 2023 erteilt wurden, wirkt sich die längere Frist faktisch erst ab Herbst 2033 aus.
- Gescheiterter außergerichtlicher Einigungsversuch: Bevor der Insolvenzantrag gestellt werden kann, muss eine anerkannte Schuldnerberatung oder ein Rechtsanwalt bescheinigen, dass Sie sich in den letzten sechs Monaten vor dem Antrag erfolglos um eine Einigung mit Ihren Gläubigern bemüht haben (§ 305 Abs. 1 Nr. 1 InsO). Wir stellen diese Bescheinigung für das Insolvenzgericht aus.
Keine Voraussetzung ist eine bestimmte Schuldenhöhe. Auch ein Einkommen brauchen Sie nicht. Arbeitssuchende, Rentner und Menschen, die Sozialleistungen beziehen, können genauso Privatinsolvenz anmelden wie Angestellte.
Verbraucherinsolvenz oder Regelinsolvenz?
Die Privatinsolvenz in Form der Verbraucherinsolvenz gilt für Personen, die keine selbstständige wirtschaftliche Tätigkeit ausüben oder ausgeübt haben. Dazu gehören Angestellte, Beamte, Arbeitssuchende, Rentner und Studierende. Wer aktuell selbstständig tätig ist, auch nebenberuflich, kann keine Privatinsolvenz in Form der Verbraucherinsolvenz beantragen. Für Selbstständige ist stattdessen die Regelinsolvenz vorgesehen, also das allgemeine Insolvenzverfahren, das auch für Unternehmen gilt. Auch hier erhalten Sie nach drei Jahren die Restschuldbefreiung. Anders als bei der Verbraucherinsolvenz ist kein außergerichtlicher Einigungsversuch vorgeschrieben.
Wichtig: Auch wer früher selbstständig war, kann die Verbraucherinsolvenz nutzen. Voraussetzung ist, dass Sie zum Zeitpunkt des Antrags weniger als 20 Gläubiger haben und keine Forderungen aus Arbeitsverhältnissen bestehen, in denen Sie selbst Arbeitgeber waren. Dazu zählen etwa offene Löhne, Sozialversicherungsbeiträge oder Lohnsteuer für frühere Mitarbeitende (§ 304 Abs. 1 S. 2, Abs. 2 InsO).
Ablauf der Privatinsolvenz
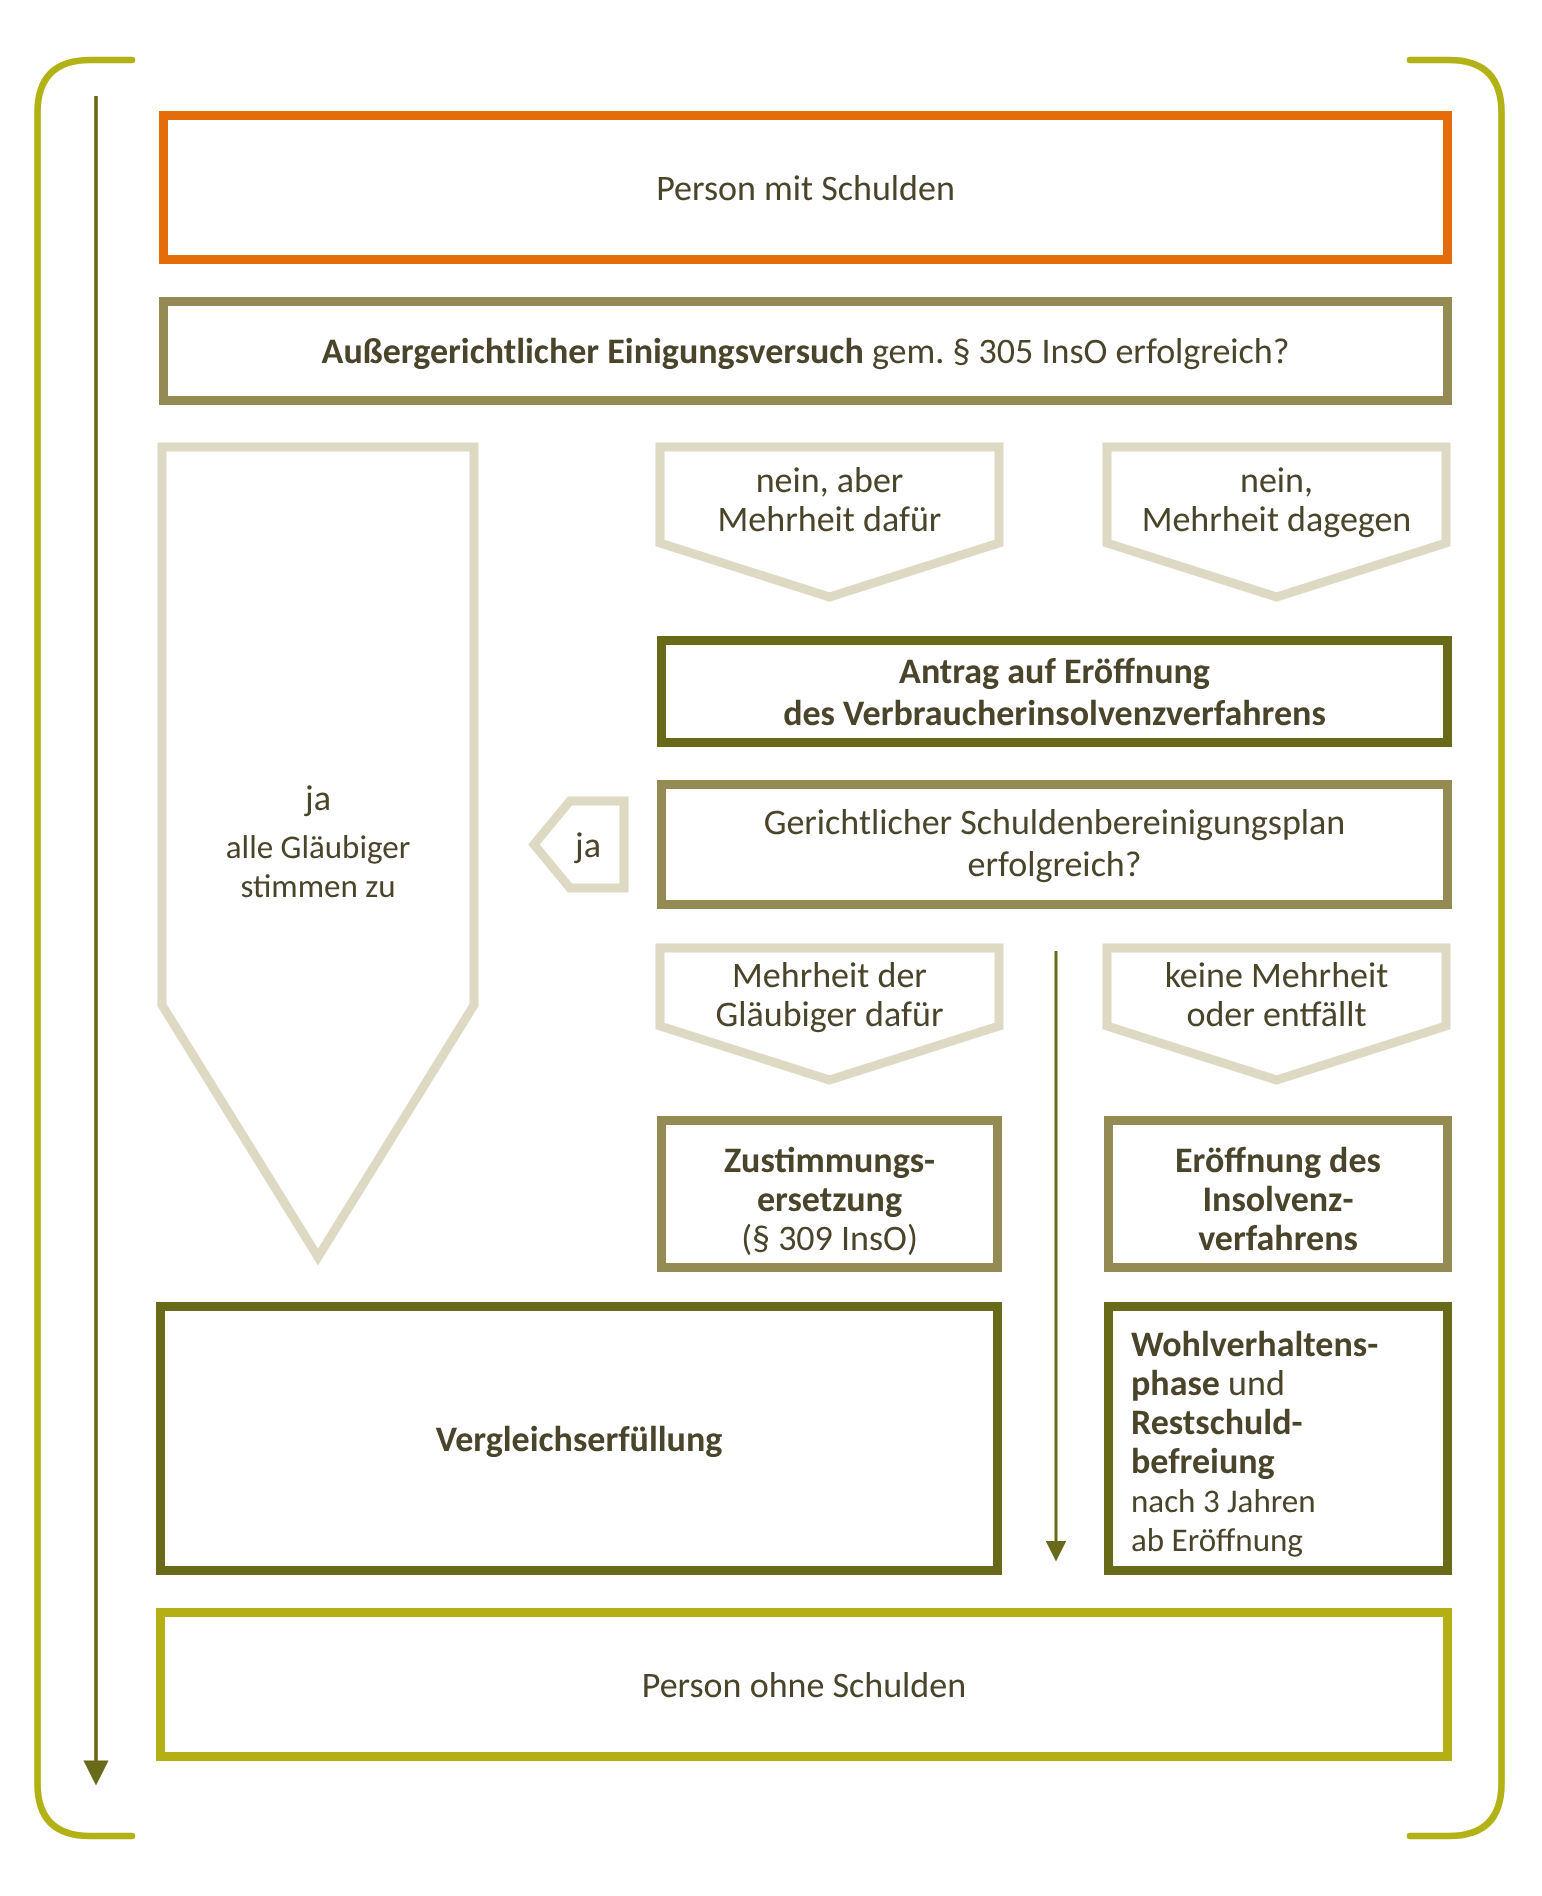
Am Anfang einer Privatinsolvenz stehen die Bestandsaufnahme Ihrer finanziellen Lage und der außergerichtliche Einigungsversuch mit Ihren Gläubigern. Scheitert dieser, folgen der Insolvenzantrag beim Amtsgericht und die Eröffnung des Verfahrens, in dem das pfändbare Vermögen verwertet wird. Den Abschluss bildet die Wohlverhaltensphase. Drei Jahre nach der Eröffnung entscheidet das Gericht über die Restschuldbefreiung.
Schritt 1: Finanzielle Lage prüfen
Bevor Sie mit Ihren Gläubigern verhandeln, brauchen Sie einen vollständigen Überblick über Ihre Schulden. Stellen Sie zusammen, welche Gläubiger es gibt, wie hoch die einzelnen Forderungen sind und ob bereits Vollstreckungstitel oder Pfändungen bestehen. Hilfreich sind dabei Mahnungen, Inkassoschreiben, gerichtliche Post und Kontoauszüge. Gläubiger, die Sie aus dem Blick verloren haben, finden Sie oft über eine kostenlose Datenkopie bei der Schufa und weiteren Auskunfteien (Art. 15 DSGVO).
Ebenso wichtig ist der Blick auf Ihre Einnahmen, Ausgaben und Ihr Vermögen, etwa ein Auto, Versicherungen mit Rückkaufswert oder eine Immobilie. Notieren Sie auch, wem Sie Unterhalt zahlen, denn Unterhaltspflichten erhöhen Ihren Pfändungsfreibetrag. Mit diesen Angaben lässt sich einschätzen, ob die Privatinsolvenz für Sie der richtige Weg ist oder ob ein Vergleich infrage kommt.
Die Unterlagen brauchen Sie später ohnehin für den Antrag. Für den nächsten Schritt benötigen Sie eine anerkannte Schuldnerberatungsstelle oder einen Anwalt. Kümmern Sie sich deshalb frühzeitig um einen Termin, denn bei öffentlichen Beratungsstellen gibt es oft Wartezeiten.
Schritt 2: Außergerichtlicher Einigungsversuch
Auf Grundlage Ihrer Bestandsaufnahme wird ein Schuldenbereinigungsplan erstellt und allen Gläubigern angeboten. Stimmen alle zu, ist das Problem ohne Gericht gelöst. Stimmt auch nur ein Gläubiger nicht zu, ist der Einigungsversuch gescheitert, und Sie erhalten die Bescheinigung für den Insolvenzantrag. Betreibt ein Gläubiger während der Verhandlungen die Zwangsvollstreckung, gilt der Versuch ebenfalls als gescheitert (§ 305a InsO).
Wichtig in dieser Phase: Bevorzugen Sie keine einzelnen Gläubiger mehr. Zahlungen an einzelne Gläubiger kurz vor der Insolvenz kann der Insolvenzverwalter unter Umständen anfechten und zurückfordern. Laufende Kosten wie Miete, Strom und Versicherungen zahlen Sie dagegen weiter. Richten Sie außerdem ein Pfändungsschutzkonto ein, damit Ihr Einkommen bis zur Eröffnung vor Kontopfändungen geschützt ist (mehr dazu unten).
Schritt 3: Insolvenzantrag stellen
Den Antrag stellen Sie beim zuständigen Insolvenzgericht, einem Amtsgericht. Maßgeblich ist Ihr Wohnsitz. Für die Privatinsolvenz ist das bundesweit einheitliche amtliche Formular vorgeschrieben. Zum Antrag gehören insbesondere:
- die Bescheinigung über den gescheiterten Einigungsversuch,
- der Antrag auf Restschuldbefreiung mit der Abtretungserklärung für Ihr pfändbares Einkommen,
- ein Vermögensverzeichnis und eine Vermögensübersicht,
- ein Verzeichnis Ihrer Gläubiger und Forderungen,
- ein Schuldenbereinigungsplan,
- bei Bedarf ein Antrag auf Stundung der Verfahrenskosten.
Fehlen Unterlagen, fordert das Gericht Sie auf, sie nachzureichen. Reichen Sie sie nicht innerhalb eines Monats ein, gilt der Antrag als zurückgenommen (§ 305 Abs. 3 InsO). Hält das Gericht eine Einigung noch für aussichtsreich, kann es einen gerichtlichen Schuldenbereinigungsversuch durchführen. In der Praxis geht es meist direkt weiter zur Eröffnung, wobei wir oft versuchen, diese gerichtliche Schuldenbereinigung durchzuführen.
Schritt 4: Eröffnung und Insolvenzverfahren
Mit dem Eröffnungsbeschluss bestellt das Gericht einen Insolvenzverwalter. Ab diesem Zeitpunkt dürfen einzelne Gläubiger nicht mehr pfänden oder vollstrecken (Vollstreckungsverbot, § 89 InsO). Sie müssen ihre Forderungen stattdessen beim Insolvenzverwalter anmelden. Pfändungen, die Gläubiger in den letzten drei Monaten vor dem Antrag oder danach erwirkt haben, werden mit der Eröffnung unwirksam (Rückschlagsperre, § 88 InsO).
Ihr pfändbares Vermögen und der pfändbare Teil Ihres Einkommens bilden die Insolvenzmasse und stehen dem Insolvenzverwalter zu. Er verwertet das Vermögen und verteilt den Erlös an die Gläubiger. Außerdem müssen Sie schon jetzt einer angemessenen Arbeit nachgehen oder sich nachweisbar um eine bemühen (Erwerbsobliegenheit, § 287b InsO).
Ist das Vermögen verwertet, hebt das Gericht das Insolvenzverfahren auf. Bei Verbrauchern ist häufig kaum pfändbares Vermögen vorhanden, sodass dieser Abschnitt vergleichsweise zügig abgeschlossen ist.
Schritt 5: Wohlverhaltensphase und Restschuldbefreiung
Nach der Aufhebung beginnt die sogenannte Wohlverhaltensphase. Statt des Insolvenzverwalters ist nun ein Treuhänder zuständig. An ihn fließt aufgrund Ihrer Abtretungserklärung der pfändbare Teil Ihres Einkommens. Ansonsten gestalten Sie Ihr Leben weitgehend frei, solange Sie Ihre Obliegenheiten erfüllen.
Die Abtretungsfrist endet drei Jahre nach der Eröffnung des Insolvenzverfahrens. Dann hört das Gericht Gläubiger und Treuhänder an und entscheidet über die Restschuldbefreiung. Das gilt auch dann, wenn das Insolvenzverfahren selbst noch nicht aufgehoben ist. Der Beschluss wird Ihnen zugestellt und öffentlich bekannt gemacht.
Ist eine Privatinsolvenz für mich sinnvoll?
Sinnvoll ist eine Privatinsolvenz vor allem dann, wenn sich die Schulden in überschaubarer Zeit nicht aus eigener Kraft zurückzahlen lassen und kein Einmalbetrag für einen außergerichtlichen Vergleich mit den Gläubigern zur Verfügung steht.
Als grobe Faustregel können Sie ausrechnen, wie lange Sie die Schulden allein mit Ihrem pfändbaren Betrag tilgen müssten. Kommen Sie auf mehr als drei Jahre, ist die Privatinsolvenz meist der schnellere Weg, denn sie endet unabhängig von der Schuldenhöhe nach drei Jahren und verlangt keine Mindestquote.
Wer kein pfändbares Einkommen hat, hört oft, eine Insolvenz lohne sich für ihn nicht. Das greift zu kurz, denn titulierte Forderungen bleiben 30 Jahre vollstreckbar, Zinsen und Kosten laufen weiter, und jede Verbesserung der finanziellen Lage führt sofort wieder zu Pfändungen. Mit dem Insolvenzverfahren ist die Schuldenlast dagegen nach drei Jahren erledigt und schon ab der Eröffnung dürfen einzelne Gläubiger nicht mehr vollstrecken, und die Schuldensumme wächst nicht weiter.
Weniger sinnvoll ist das Verfahren, wenn Ihre Schulden überwiegend aus Geldstrafen oder Forderungen aus vorsätzlich begangener unerlaubter Handlung bestehen, denn diese bleiben auch nach der Restschuldbefreiung bestehen. Wer in den letzten elf Jahren bereits eine Restschuldbefreiung erhalten hat, kann derzeit keine neue beantragen. Auch bei einem Eigenheim, einer absehbaren Erbschaft oder nur einem einzigen verhandlungsbereiten Gläubiger lohnt es sich, zuerst Alternativen wie den außergerichtlichen Vergleich, den gerichtlichen Schuldenbereinigungsplan oder den Insolvenzplan zu prüfen.
Welche Vergleichsmöglichkeiten es gibt und wann sie sich lohnen, haben wir im Detail in unserem Überblick zum Schuldenvergleich zusammengestellt.
Schulden? Wir können helfen.
Termin vereinbarenWie lange dauert eine Privatinsolvenz?
Bei allen Verfahren, die seit dem 1. Oktober 2020 beantragt wurden, wird die Restschuldbefreiung drei Jahre nach der Eröffnung erteilt. Eine ursprünglich vorgesehene Befristung dieser Regel ist im Gesetzgebungsverfahren entfallen, die drei Jahre gelten also dauerhaft. Eine Mindestquote an die Gläubiger ist für die Restschuldbefreiung nicht erforderlich.
- Vorbereitung und Einigungsversuch: Einige Wochen bis wenige Monate, je nach Umfang und Komplexität der Forderungen. Bei öffentlichen Beratungsstellen kommen oft längere Wartezeiten hinzu.
- Insolvenzantrag bis Eröffnung des Verfahrens: Je nach Gericht 10 Tage bis einige Wochen. Das Insolvenzgericht prüft Ihren Antrag auf Vollständigkeit und eröffnet anschließend das Verfahren.
- Frist bis zur Restschuldbefreiung: Drei Jahre ab Eröffnung des Insolvenzverfahrens. Am Ende entscheidet das Gericht über die Restschuldbefreiung.
- Löschung des Schufa-Eintrags zur Restschuldbefreiung: Seit 2023 löscht die Schufa diesen Eintrag sechs Monate nach Erteilung der Restschuldbefreiung.
Von der ersten Beratung bis zur Restschuldbefreiung sollten Sie insgesamt mit etwas mehr als drei Jahren rechnen. Bis auch der Schufa-Eintrag gelöscht ist, vergehen meist knapp vier Jahre. Den größten Einfluss auf die Dauer haben Sie in der Vorbereitung. Je vollständiger Ihre Unterlagen sind und je früher Sie sich beraten lassen, desto schneller kann der Antrag gestellt werden.
Schneller geht es nur in Sonderfällen. Die Restschuldbefreiung wird vorzeitig erteilt, wenn kein Gläubiger eine Forderung angemeldet hat oder alle Forderungen und Verfahrenskosten beglichen sind (§ 300 Abs. 2 InsO). Auch ein Insolvenzplan kann das Verfahren deutlich abkürzen.
Länger dauert eine zweite Privatinsolvenz: Wer bereits eine Restschuldbefreiung aus einem ab dem 1.10.2020 beantragten Verfahren erhalten hat, muss beim zweiten Mal eine Frist von fünf Jahren durchlaufen. Zwischen zwei Verfahren liegt außerdem eine Sperrfrist von elf Jahren. Praktisch betrifft die Fünf-Jahres-Frist daher erst Anträge ab etwa Ende 2034.
Zahlen und Fakten: Privatinsolvenzen in Deutschland
Januar bis Juli 2026
46.043
Verbraucherinsolvenzen wurden von Januar bis Juli 2026 gemeldet. Das sind 1,0 % mehr als im gleichen Zeitraum des Vorjahres.
Verbraucherinsolvenzen 2025
77.219
Verbraucherinsolvenzen registrierten die Amtsgerichte im Jahr 2025. So viele Privatpersonen haben ein Insolvenzverfahren beantragt.
Anstieg 2025
+8,4 %
mehr Verbraucherinsolvenzen als 2024 verzeichneten die Amtsgerichte im Jahr 2025. Das entspricht rund 6.000 zusätzlichen Fällen.
Quellen: Statistisches Bundesamt (Destatis), Pressemitteilung Nr. 362 vom 9. Oktober 2026 (Januar bis Juli 2026) und Pressemitteilung Nr. 085 vom 13. März 2026 (Jahr 2025)
Was kostet eine Privatinsolvenz?
Eine Privatinsolvenz kostet insgesamt meist rund 2.000 bis 4.000 Euro. Die Summe setzt sich aus den Verfahrenskosten, also Gerichtsgebühren und Verwaltervergütung, sowie den Kosten für Beratung und Antragstellung zusammen.
1. Verfahrenskosten
Dazu gehören die Gerichtsgebühren und die Vergütung von Insolvenzverwalter und Treuhänder. Diese liegen häufig zwischen etwa 1.800 und 3.000 Euro; bei vielen Gläubigern oder größerer Insolvenzmasse können sie höher ausfallen, werden dann aber meist auch aus der Masse bezahlt. Von der Restschuldbefreiung sind diese Kosten nicht umfasst, das Gericht kann sie aber stunden.
Wer die Verfahrenskosten nicht aufbringen kann, beantragt die Stundung (§ 4a InsO). Die Kosten werden dann bis nach der Restschuldbefreiung gestundet. Können Sie sie anschließend nicht auf einmal zahlen, setzt das Gericht Monatsraten nach Ihrem Einkommen fest. Zu zahlen sind höchstens 48 Raten (§ 4b InsO i. V. m. § 115 ZPO). Bei geringem Einkommen liegen die Raten häufig bei null Euro. Nach 48 Monaten entfällt der Rest.
2. Beratung und Antragstellung
Die Beratung bei staatlich anerkannten oder gemeinnützigen Schuldnerberatungsstellen ist kostenlos, allerdings gibt es dort oft Wartezeiten. Eine anwaltliche Begleitung kostet Honorar. Bei geringem Einkommen können Sie beim Amtsgericht einen Beratungshilfeschein beantragen. Dann zahlen Sie dem Anwalt nur einen Eigenanteil von 15 €, der auch erlassen werden kann. (Achten Sie darauf, dass der Schein für den „Außergerichtlichen Einigungsversuch gem. § 305 InsO“ ausgestellt wird.)
Vorsicht bei gewerblichen „Schuldenregulierern“, die über Monate Gebühren kassieren, ohne dass sich an Ihrer Lage etwas ändert. Seriöse Anbieter nennen ihre Gesamtkosten vorab und transparent.
Kosten der Privatinsolvenz im DetailVor- und Nachteile der Privatinsolvenz
Der größte Vorteil der Privatinsolvenz ist die Restschuldbefreiung nach drei Jahren, unabhängig von der Höhe der Schulden und ohne Mindestquote an die Gläubiger. Der größte Nachteil ist der Preis dafür: drei Jahre Leben am Existenzminimum, die Verwertung von pfändbarem Vermögen und ein Verfahren, das öffentlich bekannt gemacht wird.
Vorteile
- Restschuldbefreiung nach drei Jahren, unabhängig von der Schuldenhöhe
- Lohn- und Kontopfändungen enden mit der Eröffnung des Verfahrens
- Keine weiteren Zinsen und Inkassokosten auf die Altschulden
- Auch ohne Geld möglich, die Verfahrenskosten können gestundet werden
- Schluss mit Mahnungen, Inkassoschreiben und Gerichtsvollzieher
- Klares Enddatum statt 30 Jahre vollstreckbarer Titel
Nachteile
- Drei Jahre Leben am unpfändbaren Betrag, derzeit ab 1.587,40 € netto
- Pfändbares Vermögen wird verwertet, in der Regel auch ein Eigenheim
- Gesetzliche Obliegenheiten, bei Verstoß droht die Versagung
- Eintrag bei den Auskunfteien, während des Verfahrens praktisch keine Kredite
- Öffentliche Bekanntmachung, der Arbeitgeber erfährt es bei pfändbarem Einkommen
- Geldstrafen und Forderungen aus vorsätzlicher unerlaubter Handlung bleiben bestehen
Drei Jahre am Existenzminimum
Während des Verfahrens und der Wohlverhaltensphase steht Ihnen nur der unpfändbare Teil Ihres Einkommens zur Verfügung, alles darüber geht an den Insolvenzverwalter oder Treuhänder. Ohne Unterhaltspflichten sind das seit dem 1. Juli 2026 mindestens 1.587,40 € netto im Monat, mit Unterhaltspflichten entsprechend sehr viel mehr. Größere Anschaffungen, Urlaube oder Rücklagen sind in dieser Zeit kaum möglich. Wie viel in Ihrem Fall abgeführt würde, zeigt Ihnen der Pfändungsrechner.
Pfändbares Vermögen fällt in die Insolvenzmasse. Hausrat, Kleidung und ein Auto von überschaubarem Wert, das Sie für die Arbeit brauchen, bleiben in aller Regel unangetastet. Ein Eigenheim, auszahlbare Kapitallebensversicherungen mit Rückkaufswert oder Sparguthaben dagegen nicht. Wer Vermögen hat, das er halten möchte, sollte vor dem Antrag prüfen lassen, ob ein Vergleich oder ein Insolvenzplan der bessere Weg ist.
Öffentlichkeit und Auskunfteien
Eröffnung und Restschuldbefreiung werden im amtlichen Portal www.insolvenzbekanntmachungen.de veröffentlicht. Ihr Arbeitgeber erfährt von der Insolvenz in der Regel nur, wenn ein Teil Ihres Einkommens pfändbar ist und an den Verwalter abgetreten wird. Bei den Auskunfteien ist das Verfahren gespeichert, Kredite sind in dieser Zeit praktisch ausgeschlossen. Nach der Restschuldbefreiung löscht die Schufa den Eintrag allerdings bereits nach sechs Monaten, zusammen mit den dazugehörigen Schuldeneinträgen.
Was bleibt mir in der Privatinsolvenz?
Ihr Einkommen: Pfändungsfreigrenzen seit 1. Juli 2026
An den Insolvenzverwalter oder Treuhänder geht nur der Teil des Einkommens, der über den gesetzlichen Pfändungsfreigrenzen liegt. Seit dem 1. Juli 2026 sind ohne Unterhaltspflichten 1.587,40 € netto im Monat unpfändbar, zuvor waren es 1.555,00 €. Für die erste unterhaltsberechtigte Person erhöht sich der Freibetrag um 597,42 €, für die zweite bis fünfte um jeweils 332,83 €. Wie hoch Ihr pfändbarer Betrag ist, zeigt Ihnen unser Pfändungsrechner.
| Unterhaltspflichten | Unpfändbarer Grundbetrag (netto pro Monat) |
|---|---|
| keine | 1.587,40 € |
| 1 Person | 2.184,82 € |
| 2 Personen | 2.517,65 € |
| 3 Personen | 2.850,48 € |
| 4 Personen | 3.183,31 € |
| 5 und mehr | 3.516,14 € |
Quelle: Pfändungsfreigrenzenbekanntmachung 2026 vom 19. März 2026 (BGBl. 2026 I Nr. 80)
Verdienen Sie mehr, bleibt Ihnen auch vom übersteigenden Betrag ein Teil: ohne Unterhaltspflichten 30 Prozent, mit Unterhaltspflichten mindestens 50 Prozent. Der Teil des Einkommens oberhalb von 4.866,30 € ist voll pfändbar. Den genauen Betrag für Ihre Situation berechnen Sie mit unserem Pfändungsrechner, alle Stufen finden Sie in der aktuellen Pfändungstabelle. Kindergeld gehört grundsätzlich nicht zur Insolvenzmasse.
Zum PfändungsrechnerKonto in der Privatinsolvenz: P-Konto und Basiskonto
Damit Ihr Einkommen auch auf dem Konto geschützt ist, brauchen Sie ein Pfändungsschutzkonto (P-Konto). Jede Bank muss Ihr bestehendes Girokonto auf Verlangen in ein P-Konto umwandeln. Der Grundfreibetrag auf dem P-Konto entspricht dem Pfändungsfreibetrag, aufgerundet auf volle 10 Euro. Seit 1. Juli 2026 sind das 1.590 € im Monat.
Wenn Sie Kinder haben, verheiratet sind, Kindergeld oder bestimmte Sozialleistungen erhalten, lässt sich der Freibetrag mit einer P-Konto-Bescheinigung erhöhen.
Haben Sie kein Konto, besteht ein gesetzlicher Anspruch auf ein Basiskonto (§ 31 Zahlungskontengesetz), auch bei negativer Schufa.
Vermögen in der Privatinsolvenz: Was darf ich behalten?
- Hausrat und persönliche Gegenstände: Möbel, Kleidung, Haushaltsgeräte und alles, was Sie für eine bescheidene Lebens- und Haushaltsführung brauchen, sind unpfändbar (§ 811 ZPO) und gehören nicht zur Insolvenzmasse.
- Auto: Ein Fahrzeug von überschaubarem Wert, das Sie für den Weg zur Arbeit oder aus gesundheitlichen Gründen benötigen, dürfen Sie in der Regel behalten. Ein wertvolles oder nicht benötigtes Auto kann der Insolvenzverwalter verwerten oder dieses gegen ein einfaches Auto austauschen. Lassen Sie diese Frage unbedingt vor dem Antrag klären. Mehr dazu: Auto in der Privatinsolvenz behalten.
- Immobilie: Ein Haus oder eine Eigentumswohnung gehört zur Insolvenzmasse und wird in aller Regel verwertet, freihändig oder per Zwangsversteigerung. Ist die Immobilie hoch belastet, kann der Verwalter sie freigeben; die Bank kann dann aber weiterhin die Zwangsversteigerung betreiben. Wer sein Eigenheim halten möchte, sollte vorher einen Vergleich oder einen Insolvenzplan prüfen lassen.
- Versicherungen und Altersvorsorge: Kapitallebens- und private Rentenversicherungen mit Rückkaufswert fallen grundsätzlich in die Masse. Bestimmte Altersvorsorgeverträge wie Riester- oder Basisrenten und Verträge nach § 851c ZPO sind dagegen meistens geschützt.
- Erbschaften, Schenkungen, Gewinne: Nehmen Sie während des laufenden Insolvenzverfahrens eine Erbschaft an, fällt sie vollständig in die Insolvenzmasse. In der Wohlverhaltensphase gelten andere Regeln, siehe den Abschnitt zu Ihren Pflichten.
Miete und Wohnung
Ihre Mietwohnung behalten Sie in aller Regel. Nach dem Insolvenzantrag darf der Vermieter Ihnen nicht wegen Mietrückständen aus der Zeit davor kündigen (§ 112 InsO). Die laufende Miete müssen Sie aber pünktlich weiterzahlen, denn neue Rückstände können eine Kündigung rechtfertigen. Praktisch immer gibt der Insolvenzverwalter eine sogenannte Enthaftungserklärung ab. Das Mietverhältnis läuft dann ganz normal mit Ihnen weiter (§ 109 InsO).
Ihre Pflichten in der Privatinsolvenz
Die Restschuldbefreiung gibt es nur für redliche Schuldner. In der Wohlverhaltensphase müssen Sie deshalb folgende Obliegenheiten erfüllen (§ 295 InsO):
- einer angemessenen Erwerbstätigkeit nachgehen oder sich um Arbeit bemühen und zumutbare Tätigkeiten nicht ablehnen,
- Erbschaften und Schenkungen zur Hälfte ihres Werts an den Treuhänder herausgeben, Lotterie- und Spielgewinne in voller Höhe,
- jeden Umzug und Arbeitsplatzwechsel unverzüglich Gericht und Treuhänder mitteilen und kein Einkommen oder Vermögen verschweigen,
- Zahlungen an Gläubiger nur über den Treuhänder leisten,
- keine unangemessenen neuen Schulden eingehen.
Übliche Gelegenheitsgeschenke und Gewinne von geringem Wert müssen Sie nicht herausgeben. Die Pflichten zu Schenkungen, Spielgewinnen und neuen Schulden gelten nur in Verfahren, die ab dem 1. Oktober 2020 beantragt wurden.
Wann wird die Restschuldbefreiung versagt?
Verstoßen Sie gegen Ihre Pflichten, kann ein Gläubiger beantragen, Ihnen die Restschuldbefreiung zu versagen. Von sich aus wird das Gericht nicht tätig. Typische Versagungsgründe (§§ 290, 296 InsO) sind:
- eine Verurteilung wegen einer Insolvenzstraftat zu mehr als 90 Tagessätzen oder mehr als drei Monaten Freiheitsstrafe in den letzten fünf Jahren,
- falsche schriftliche Angaben in den letzten drei Jahren, um einen Kredit oder öffentliche Leistungen zu erhalten oder Zahlungen an öffentliche Kassen zu vermeiden,
- Vermögensverschwendung,
- unrichtige oder unvollständige Angaben in den Verzeichnissen,
- die Verletzung von Auskunfts- oder Erwerbspflichten.
Nicht jeder Fehler führt zur Versagung. Der Gläubiger muss den Verstoß glaubhaft machen. Bei den meisten Gründen aus dem Insolvenzverfahren (§ 290 InsO) setzt die Versagung Vorsatz oder grobe Fahrlässigkeit voraus. In der Wohlverhaltensphase (§ 296 InsO) genügt bereits leichte Fahrlässigkeit. Dort muss der Verstoß die Gläubiger aber tatsächlich benachteiligt haben, und der Antrag ist nur binnen eines Jahres möglich, nachdem der Gläubiger davon erfahren hat.
Wird die Restschuldbefreiung versagt, bleiben Ihre Schulden bestehen und die Gläubiger dürfen wieder vollstrecken. Je nach Versagungsgrund kann ein neuer Antrag zudem für drei oder fünf Jahre gesperrt sein (§ 287a Abs. 2 InsO). Gegen die Entscheidung können Sie binnen zwei Wochen sofortige Beschwerde einlegen.
Welche Schulden werden nicht erlassen?
Die Restschuldbefreiung wirkt gegen alle Insolvenzgläubiger. Sie erfasst grundsätzlich auch Gläubiger, die ihre Forderung gar nicht angemeldet haben. Rechtlich bestehen die Forderungen als unvollkommene Verbindlichkeiten fort, eine Zwangsvollstreckung daraus ist aber nicht mehr möglich.
Ausgenommen sind nach § 302 InsO:
- Forderungen aus vorsätzlich begangener unerlaubter Handlung, zum Beispiel aus Betrug,
- rückständiger gesetzlicher Unterhalt, den Sie vorsätzlich pflichtwidrig nicht gezahlt haben,
- Steuerschulden, wenn Sie im Zusammenhang damit wegen einer Steuerstraftat rechtskräftig verurteilt wurden,
- Geldstrafen, Geldbußen, Ordnungs- und Zwangsgelder,
- zinslose Darlehen, die Ihnen zur Bezahlung der Verfahrenskosten gewährt wurden.
Die ersten drei Ausnahmen greifen nur, wenn der Gläubiger seine Forderung ausdrücklich mit diesem Rechtsgrund angemeldet hat. Sie können dem widersprechen. Nicht erfasst sind außerdem Schulden, die erst nach der Eröffnung entstehen, sowie die gestundeten Verfahrenskosten.
Folgen der Privatinsolvenz
Schufa und Kreditwürdigkeit
Während des Verfahrens ist die Privatinsolvenz bei den Auskunfteien gespeichert, und Kredite sind praktisch ausgeschlossen. Nach der Restschuldbefreiung geht es schnell. Seit März 2023 löscht die Schufa Einträge zur Restschuldbefreiung nach sechs Monaten, zusammen mit den damit verbundenen Schuldeneinträgen und automatisch, ohne dass Sie etwas tun müssen. Der Europäische Gerichtshof hat bestätigt, dass private Auskunfteien Daten aus öffentlichen Registern nicht länger speichern dürfen als die Register selbst (EuGH, Urteil vom 7.12.2023, C-26/22 und C-64/22).
Unser Tipp: Fordern Sie einige Monate nach der Restschuldbefreiung eine Datenkopie an und prüfen Sie, ob alle Schufa-Einträge gelöscht wurden.
Öffentliche Bekanntmachung
Die Eröffnung des Verfahrens und die Restschuldbefreiung werden auf dem amtlichen Portal insolvenzbekanntmachungen.de veröffentlicht. Suchmaschinen können das Portal nicht auslesen. Eine einfache Suche nach Verbraucherinsolvenzen ist nur in den ersten zwei Wochen möglich. Spätestens sechs Monate nach Aufhebung des Verfahrens werden die Daten vom Portal gelöscht.
Insolvenzbekanntmachungen: Was veröffentlicht wirdArbeitgeber
Ihr Arbeitgeber erfährt von der Privatinsolvenz in der Regel nur, wenn ein Teil Ihres Einkommens über der Pfändungsfreigrenze liegt und gepfändet wird. Dann fordert der Insolvenzverwalter oder Treuhänder den pfändbaren Teil direkt beim Arbeitgeber an. Eine Kündigung allein wegen einer Privatinsolvenz ist grundsätzlich nicht gerechtfertigt. Ausnahmen kann es in besonderen Vertrauenspositionen geben.
Ehepartner und Familie
Ihr Ehepartner haftet nicht für Ihre Schulden, es sei denn, er hat einen Kredit mitunterschrieben oder für Sie gebürgt. Sein Einkommen und Vermögen gehören nicht zu Ihrer Insolvenzmasse. Hat Ihr Partner eigenes Einkommen, kann das Gericht ihn bei Ihrem Pfändungsfreibetrag aber ganz oder teilweise unberücksichtigt lassen. Verdient er gut, kann er unter Umständen verpflichtet sein, die Verfahrenskosten vorzuschießen.
Bei gemeinsamen Schulden muss jeder Partner eine eigene Privatinsolvenz durchlaufen, um schuldenfrei zu werden.
Privatinsolvenz mit oder ohne Anwalt?
Einen Anwaltszwang gibt es nicht. Sie brauchen aber eine geeignete Person oder Stelle, die den außergerichtlichen Einigungsversuch begleitet und bescheinigt. Anerkannte Schuldnerberatungsstellen arbeiten kostenlos, haben aber oft lange Wartezeiten. Außerdem wird hier oft „nur“ Hilfe zur Selbsthilfe gewährt und nicht der vollständige Schriftverkehr geführt. Eine anwaltliche Begleitung ist vor allem dann sinnvoll, wenn es schnell gehen muss oder komplexere rechtliche Fragen im Raum stehen – oder wenn man einfach eine unkomplizierte, vollständige Fremddurchführung ohne eigene Mitwirkung wünscht.
Schulden? Wir können helfen.
Termin vereinbarenHäufige Fragen zur Privatinsolvenz
Ab wie viel Schulden ist eine Privatinsolvenz möglich?
Eine Mindestschuldenhöhe gibt es nicht. Voraussetzung ist allein, dass fällige Rechnungen dauerhaft nicht mehr bezahlt werden können (Zahlungsunfähigkeit) oder dies absehbar droht. Ob sich das Verfahren bei kleineren Beträgen lohnt oder ein außergerichtlicher Vergleich der bessere Weg ist, hängt von Ihrem Einkommen, Ihrem Vermögen und der Zahl Ihrer Gläubiger ab.
Ist eine Privatinsolvenz ohne Einkommen möglich?
Ja, eine Privatinsolvenz ist auch ohne Einkommen möglich. Arbeitssuchende, Rentner, Studierende und Menschen, die Sozialleistungen beziehen, können das Verfahren durchlaufen. Die Verfahrenskosten werden auf Antrag gestundet (§ 4a InsO). Raten setzt das Gericht erst nach der Restschuldbefreiung fest, und zwar nach Ihrem dann verfügbaren Einkommen; bei geringem Einkommen liegen sie häufig bei null Euro.
Wie lange dauert eine Privatinsolvenz insgesamt?
Die Restschuldbefreiung wird drei Jahre nach Eröffnung des Insolvenzverfahrens erteilt. Hinzu kommt die Vorbereitungszeit für den außergerichtlichen Einigungsversuch und den Antrag, meist einige Wochen bis wenige Monate. Rechnen Sie insgesamt also mit gut drei bis dreieinhalb Jahren bis zur Schuldenfreiheit.
Muss man während der Privatinsolvenz arbeiten?
Während des Verfahrens und der Wohlverhaltensphase besteht eine Erwerbsobliegenheit (§§ 287b, 295 InsO): Wer keine Arbeit hat, muss sich nachweisbar bemühen und zumutbare Tätigkeiten annehmen. Ausnahmen gelten etwa nach Erreichen der Regelaltersgrenze oder bei Erwerbsunfähigkeit. Dokumentieren Sie Ihre Bewerbungen, falls ein Gläubiger später Nachweise verlangt.
Darf man während der Privatinsolvenz umziehen oder ins Ausland gehen?
Umzüge sind erlaubt, müssen dem Insolvenzgericht und dem Verwalter beziehungsweise Treuhänder aber unverzüglich mitgeteilt werden. Auch ein Umzug ins Ausland ist nach der Eröffnung möglich. Ihre Auskunfts- und Mitwirkungspflichten sowie die Abtretung des pfändbaren Einkommens bestehen dann unverändert fort.
Sind Kredit- oder Handyverträge während der Privatinsolvenz erlaubt?
Neue Verträge sind erlaubt, solange daraus keine unangemessenen Verbindlichkeiten entstehen. Alltagsverträge wie ein Mobilfunkvertrag, die sich aus dem unpfändbaren Einkommen bezahlen lassen, sind unproblematisch. Kredite erhalten Sie während des Verfahrens praktisch nicht, weil die Insolvenz bei den Auskunfteien gespeichert ist.
Was passiert mit einer Erbschaft während der Privatinsolvenz?
Das hängt vom Zeitpunkt ab. Wird eine Erbschaft während des laufenden Insolvenzverfahrens angenommen, fällt sie vollständig in die Insolvenzmasse. In der Wohlverhaltensphase sind nur 50 Prozent des Werts an den Treuhänder herauszugeben (§ 295 Abs. 1 Nr. 2 InsO). Dasselbe gilt für Schenkungen; Lotteriegewinne sind in voller Höhe abzuführen.
Ist eine Selbstständigkeit während der Privatinsolvenz möglich?
Ja, eine selbstständige Tätigkeit während des Insolvenzverfahrens ist möglich. Während des laufenden Verfahrens entscheidet der Insolvenzverwalter, ob er sie aus der Masse freigibt (§ 35 Abs. 2 InsO). In der Wohlverhaltensphase müssen Sie an den Treuhänder so viel zahlen, wie bei einer angemessenen Anstellung abzuführen wäre (§ 295a InsO). Klären Sie das vorab mit Verwalter und Beratung.
Wie oft kann man Privatinsolvenz anmelden?
Nach einer erteilten Restschuldbefreiung gilt eine Sperrfrist von elf Jahren; ein früherer Antrag auf Restschuldbefreiung ist unzulässig (§ 287a InsO). Ein zweites Verfahren dauert außerdem fünf statt drei Jahre. Das Insolvenzverfahren selbst kann auch vorher beantragt werden, dann allerdings ohne Aussicht auf Schuldenbefreiung.
Hilfreiche Links
- Bundesministerium der Justiz und für Verbraucherschutz: Formulare für das Verbraucherinsolvenzverfahren. Das amtliche Antragsformular ist für den Antrag auf Privatinsolvenz bundesweit vorgeschrieben. Zu den amtlichen Formularen
- Statistisches Bundesamt (Destatis): Schuldnerberatungsatlas. Die interaktive Karte zeigt, wie weit die nächste Schuldnerberatungsstelle entfernt ist. Zum Schuldnerberatungsatlas
9 Quellen
- Insolvenzordnung (InsO), insbesondere §§ 4a, 4b, 17, 18, 20, 35, 88, 89, 109, 112, 286 ff., 287a, 287b, 290, 295, 295a, 296, 300, 302, 304 ff. https://www.gesetze-im-internet.de/inso/
- Zivilprozessordnung (ZPO), §§ 115, 811, 850c, 850k, 851c, 899. https://www.gesetze-im-internet.de/zpo/
- Einführungsgesetz zur Insolvenzordnung (EGInsO), Art. 103k.
- Zahlungskontengesetz (ZKG), § 31. https://www.gesetze-im-internet.de/zkg/
- Bundesministerium der Justiz und für Verbraucherschutz. (2026). Pfändungsfreigrenzenbekanntmachung 2026 vom 19. März 2026, BGBl. 2026 I Nr. 80, verkündet am 26.03.2026. https://www.gesetze-im-internet.de/pf_ndfreigrbek_2026/BJNR0500A0026.html
- Statistisches Bundesamt (Destatis). (2026). Pressemitteilung Nr. 362 vom 9. Oktober 2026: Verbraucherinsolvenzen Januar bis Juli 2026. https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/10/PD26_362_52411.html
- Statistisches Bundesamt (Destatis). (2026). Pressemitteilung Nr. 085 vom 13. März 2026: Insolvenzen im Jahr 2025. https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/03/PD26_085_52411.html
- Gerichtshof der Europäischen Union (EuGH). (2023). Urteil vom 7.12.2023, C-26/22 und C-64/22 (SCHUFA Holding). https://curia.europa.eu/juris/liste.jsf?num=C-26/22
- SCHUFA Holding AG. (2023). Pressemitteilung vom 28.3.2023 zur Löschung von Einträgen über die Restschuldbefreiung.